Domain frmf.de kaufen?
Wir ziehen mit dem Projekt
frmf.de um.
Sind Sie am Kauf der Domain
frmf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain frmf.de kaufen?
Wann greift die Betriebshaftpflicht?
Die Betriebshaftpflicht greift, wenn im Rahmen der betrieblichen Tätigkeiten Dritte geschädigt werden. Dies kann beispielsweise durch einen Unfall, eine fehlerhafte Dienstleistung oder ein beschädigtes Eigentum geschehen. Die Versicherung übernimmt dann die Kosten für Schadensersatzforderungen, die an das Unternehmen gestellt werden. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken und Schadensersatzansprüchen zu schützen. Die genauen Leistungen und Bedingungen können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vorab genau zu informieren. **
Was zahlt die Betriebshaftpflicht?
Die Betriebshaftpflichtversicherung zahlt Schadensersatzansprüche, die Dritte gegen das versicherte Unternehmen geltend machen. Das können beispielsweise Personen-, Sach- oder Vermögensschäden sein, die während der betrieblichen Tätigkeit verursacht wurden. Die Versicherung übernimmt die Kosten für die Prüfung der Ansprüche, die Abwehr unberechtigter Forderungen sowie die Zahlung von berechtigten Schadensersatzansprüchen. Dadurch schützt die Betriebshaftpflicht das Unternehmen vor finanziellen Folgen von Schadensfällen und sichert dessen wirtschaftliche Existenz. Es ist wichtig, eine passende Betriebshaftpflichtversicherung abzuschließen, die auf die individuellen Risiken des Unternehmens zugeschnitten ist. **

Ähnliche Suchbegriffe für Betriebshaftpflicht
Top-Angebote
Produkte zum Begriff Betriebshaftpflicht:
-
Dresco informationen COB-LED-Batterien schwarzDresco COB-geführte Informationen Dieser kompakte Scheinwerfer erzeugt mit Hilfe der 15 COB-LED-Leuchten einen starken und hellen Lichtstrahl. Zusätzlich zur normalen Position verfügt die Lampe über eine Blinkfunktion, damit Sie noch stärker hervorstechen. Einfache Befestigung am Lenker mit dem mitgelieferten verstellbaren (25,4 bis 31,8 mm) Gummiband. Spezifikationen: Farbe: schwarz Material: Kunststoff Art der Leuchte: COB geführt Stromversorgung: Batterien (2 x CR 2032) Befestigung: Lenkstange (Durchmesser von 25,4 bis 31,8 mm) Zum Inhalt: 1 Informationen 1 Befestigungsgurt 2 Batterien45,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
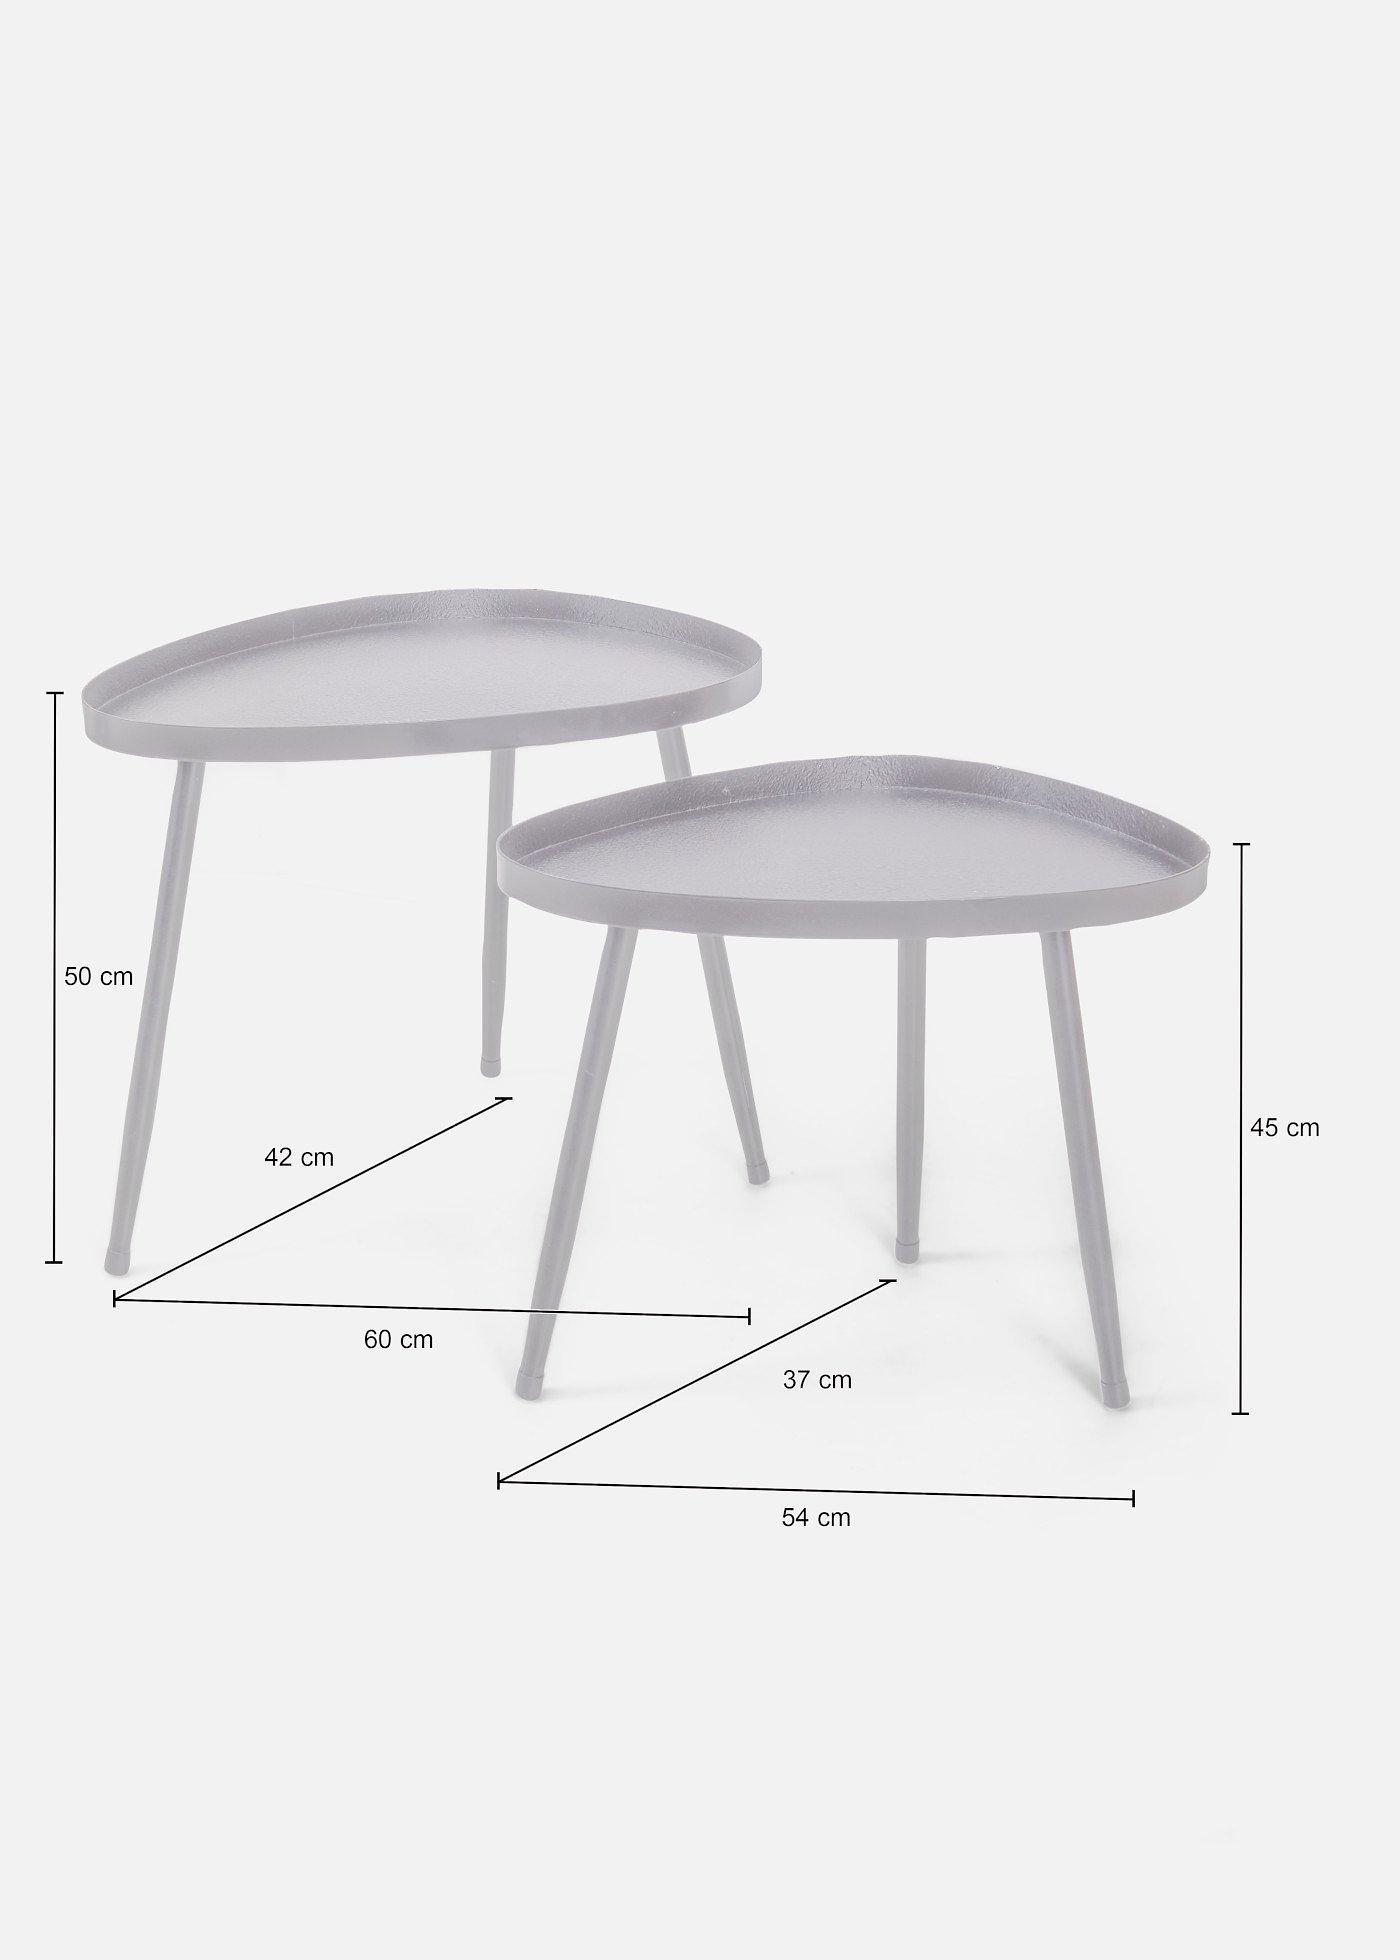
bonprix Beistelltische (2-tlg. Set), schwarz, Gr.Onesize, Design trifft Funktionalität im Wohnbereichbonprix Beistelltische (2-tlg. Set) in schwarz: Diese Beistelltische überzeugen mit ihrer organischen Form und einer besonderen, strukturierten Oberfläche. Das Set besteht aus zwei Tischen, die Du flexibel arrangieren oder platzsparend ineinander schieben kannst. Das moderne Design setzt einen stilvollen Akzent und bringt Leichtigkeit in Dein Zuhause. Ob als Ablage für Bücher, Getränke oder Deko – die Tische passen sich Deinem Alltag unkompliziert an und lassen sich vielseitig kombinieren. So holst Du Dir einen echten Hingucker in Deine vier Wände, der Funktion und Design mühelos verbindet. Weitere überraschend günstige Beistelltische findest Du auf bonprix.de.92,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
KADIMA DESIGN Garderobenbank mit Stauraum: Sitzkomfort, Funktionalität, Braun Stoffbezug, Viel Stauraum, MelaminharzbeschichtungTechnische Details: Abmessungen: Höhe: 51 cm Breite: 104 cm Tiefe: 32 cm Größe: 104 x 32 x 51 cm Sitzhöhe: 51 cm Sitzhöhe maximal: 51 cm Sitzbreite: 104 cm Sitztiefe: 32 cm Materialien: Sitzmaterial: Stoff Material Korpus: Spanplatte (me129,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wer braucht eine Betriebshaftpflicht?
Eine Betriebshaftpflichtversicherung ist für Unternehmen jeder Größe und Branche wichtig, da sie vor den finanziellen Folgen von Schadensersatzansprüchen Dritter schützt. Sowohl Selbstständige als auch große Unternehmen können von einer Betriebshaftpflicht profitieren, da sie im Falle von Personen-, Sach- oder Vermögensschäden einspringt. Besonders Unternehmen, die mit Kunden, Lieferanten oder Partnern in Kontakt stehen oder Dienstleistungen erbringen, sollten eine Betriebshaftpflicht abschließen. Auch Handwerker, Dienstleister, Gastronomen und Freiberufler sollten sich vor den Risiken im Geschäftsalltag schützen. Letztendlich kann eine Betriebshaftpflichtversicherung dazu beitragen, die Existenz eines Unternehmens im Schadensfall zu sichern. **
-
Wann zahlt die Betriebshaftpflicht nicht?
Die Betriebshaftpflichtversicherung zahlt in der Regel nicht, wenn Schäden vorsätzlich herbeigeführt wurden. Ebenso werden grob fahrlässige Handlungen oft nicht abgedeckt. Zudem können Schäden, die durch Verletzung gesetzlicher Vorschriften oder behördlicher Anordnungen entstehen, von der Versicherung ausgeschlossen sein. Auch Schäden, die durch Krieg, Kernenergie oder Naturkatastrophen verursacht werden, sind in der Regel nicht versichert. Es ist wichtig, die genauen Bedingungen der Betriebshaftpflichtversicherung zu kennen, um im Schadensfall nicht auf den Kosten sitzen zu bleiben. **
-
Welche Betriebshaftpflicht ist die beste?
Welche Betriebshaftpflicht die beste ist, hängt von verschiedenen Faktoren ab, wie der Branche, der Unternehmensgröße und den individuellen Risiken. Es ist wichtig, eine Versicherung zu wählen, die maßgeschneidert auf die Bedürfnisse des Unternehmens zugeschnitten ist und ausreichenden Schutz bietet. Eine umfassende Beratung durch einen Versicherungsexperten kann dabei helfen, die passende Betriebshaftpflichtversicherung zu finden. Zudem ist es ratsam, auf die Leistungen, Deckungssummen und Versicherungsbedingungen zu achten, um im Schadensfall optimal abgesichert zu sein. Letztendlich sollte die beste Betriebshaftpflichtversicherung diejenige sein, die ein gutes Preis-Leistungs-Verhältnis bietet und individuell auf die Bedürfnisse des Unternehmens zugeschnitten ist. **
-
Was deckt die Betriebshaftpflicht ab?
Die Betriebshaftpflichtversicherung deckt Schäden ab, die im Rahmen der betrieblichen Tätigkeit eines Unternehmens entstehen. Dazu gehören Personen-, Sach- und Vermögensschäden, die Dritten zugefügt werden. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche, die aufgrund von fahrlässig verursachten Schäden entstehen. Sie schützt Unternehmen vor finanziellen Folgen, die durch Haftungsansprüche entstehen können und sichert somit die Existenz des Unternehmens. Es ist wichtig, dass Unternehmen sich gegen mögliche Haftungsrisiken absichern, um im Schadensfall nicht selbst für die Kosten aufkommen zu müssen. **
Was ist in der Betriebshaftpflicht versichert?
In der Betriebshaftpflichtversicherung sind Schäden abgedeckt, die im Rahmen der betrieblichen Tätigkeiten an Dritten verursacht werden. Dazu gehören Personen-, Sach- und Vermögensschäden, die durch Mitarbeiter, Maschinen oder Produkte des Unternehmens entstehen können. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche sowie eventuelle Gerichts- und Anwaltskosten. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken im Falle von Schadensfällen zu schützen. Die genauen Leistungen und Deckungsumfänge können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vor Vertragsabschluss ausführlich zu informieren. **
Was sind Vermögensschäden in der Betriebshaftpflicht?
Was sind Vermögensschäden in der Betriebshaftpflicht? Vermögensschäden beziehen sich auf finanzielle Verluste, die einem Dritten durch Handlungen oder Unterlassungen eines Unternehmens entstehen. In der Betriebshaftpflichtversicherung sind Vermögensschäden oft mitversichert, da sie neben Sach- und Personenschäden eine häufige Haftungsfolge im Geschäftsalltag darstellen. Beispiele für Vermögensschäden sind entgangener Gewinn, Rufschädigung oder finanzielle Einbußen aufgrund fehlerhafter Beratung oder Dienstleistung. Eine umfassende Betriebshaftpflichtversicherung sollte daher auch Vermögensschäden abdecken, um das Unternehmen vor finanziellen Risiken zu schützen. **
Top-Angebote
Produkte zum Begriff Betriebshaftpflicht:
-
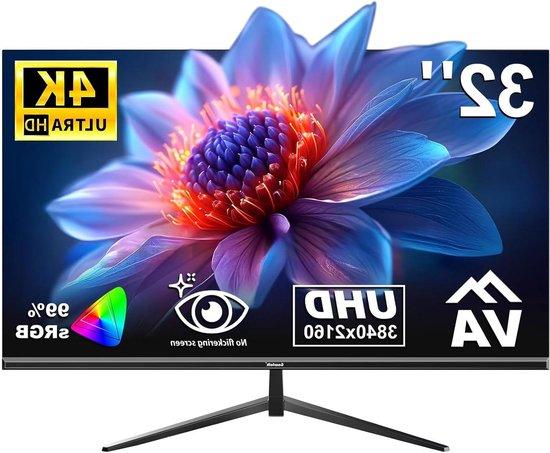
Computerbildschirm - 4K-Display - Visuelle Inhalte - Randloses Design - 32 Zoll - SchwarzErleben Sie atemberaubende Details mit diesem 81 cm (32 Zoll) 4K UHD-Display. Mit einer Auflösung, die viermal höher ist als Full HD, und 16,7 Millionen Farben, werden Filme, Spiele und Ihre Lieblingsinhalte mit unvergleichlicher Klarheit und Präzision zum Leben erweckt. Die 100% sRGB-Farbabdeckung sorgt für lebendige und realistische Bilder, was ein spektakuläres visuelles Erlebnis ermöglicht. Dieses Display ist ideal für Arbeit und Unterhaltung. Dank des VA-Panels genießen Sie einen weiten Betrachtungswinkel von 178 Grad ohne Farbverzerrung, perfekt für gemeinsames Fernsehen. Das ultradünne, randlose Design sorgt für ein elegantes, modernes Aussehen und spart wertvollen Platz auf Ihrem Schreibtisch. Die VESA-Montagemöglichkeit bietet Flexibilität für die Wandmontage, wodurch Ihr Arbeitsplatz organisiert bleibt. Genießen Sie komfortables Sehen, auch bei langen Sitzungen, dank der augenschonenden Technologie, die Flimmern eliminiert und schädliches blaues Licht filtert. Mit vielseitige563,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online Wandspiegel Funktionalität trifft DesignModerner Wandspiegel mit Metallrahmen – in Gold oder Silber – stilvoll und vielseitig. Dieser moderne Wandspiegel überzeugt durch seine organische Form und hochwertige Verarbeitung. Der edle Metallrahmen ist in goldfarben oder silberfarben beschichtet erh69,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Dresco informationen COB-LED-Batterien schwarzDresco COB-geführte Informationen Dieser kompakte Scheinwerfer erzeugt mit Hilfe der 15 COB-LED-Leuchten einen starken und hellen Lichtstrahl. Zusätzlich zur normalen Position verfügt die Lampe über eine Blinkfunktion, damit Sie noch stärker hervorstechen. Einfache Befestigung am Lenker mit dem mitgelieferten verstellbaren (25,4 bis 31,8 mm) Gummiband. Spezifikationen: Farbe: schwarz Material: Kunststoff Art der Leuchte: COB geführt Stromversorgung: Batterien (2 x CR 2032) Befestigung: Lenkstange (Durchmesser von 25,4 bis 31,8 mm) Zum Inhalt: 1 Informationen 1 Befestigungsgurt 2 Batterien45,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
bonprix Beistelltische (2-tlg. Set), schwarz, Gr.Onesize, Design trifft Funktionalität im Wohnbereichbonprix Beistelltische (2-tlg. Set) in schwarz: Diese Beistelltische überzeugen mit ihrer organischen Form und einer besonderen, strukturierten Oberfläche. Das Set besteht aus zwei Tischen, die Du flexibel arrangieren oder platzsparend ineinander schieben kannst. Das moderne Design setzt einen stilvollen Akzent und bringt Leichtigkeit in Dein Zuhause. Ob als Ablage für Bücher, Getränke oder Deko – die Tische passen sich Deinem Alltag unkompliziert an und lassen sich vielseitig kombinieren. So holst Du Dir einen echten Hingucker in Deine vier Wände, der Funktion und Design mühelos verbindet. Weitere überraschend günstige Beistelltische findest Du auf bonprix.de.92,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann greift die Betriebshaftpflicht?
Die Betriebshaftpflicht greift, wenn im Rahmen der betrieblichen Tätigkeiten Dritte geschädigt werden. Dies kann beispielsweise durch einen Unfall, eine fehlerhafte Dienstleistung oder ein beschädigtes Eigentum geschehen. Die Versicherung übernimmt dann die Kosten für Schadensersatzforderungen, die an das Unternehmen gestellt werden. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken und Schadensersatzansprüchen zu schützen. Die genauen Leistungen und Bedingungen können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vorab genau zu informieren. **
-
Was zahlt die Betriebshaftpflicht?
Die Betriebshaftpflichtversicherung zahlt Schadensersatzansprüche, die Dritte gegen das versicherte Unternehmen geltend machen. Das können beispielsweise Personen-, Sach- oder Vermögensschäden sein, die während der betrieblichen Tätigkeit verursacht wurden. Die Versicherung übernimmt die Kosten für die Prüfung der Ansprüche, die Abwehr unberechtigter Forderungen sowie die Zahlung von berechtigten Schadensersatzansprüchen. Dadurch schützt die Betriebshaftpflicht das Unternehmen vor finanziellen Folgen von Schadensfällen und sichert dessen wirtschaftliche Existenz. Es ist wichtig, eine passende Betriebshaftpflichtversicherung abzuschließen, die auf die individuellen Risiken des Unternehmens zugeschnitten ist. **
-
Wer braucht eine Betriebshaftpflicht?
Eine Betriebshaftpflichtversicherung ist für Unternehmen jeder Größe und Branche wichtig, da sie vor den finanziellen Folgen von Schadensersatzansprüchen Dritter schützt. Sowohl Selbstständige als auch große Unternehmen können von einer Betriebshaftpflicht profitieren, da sie im Falle von Personen-, Sach- oder Vermögensschäden einspringt. Besonders Unternehmen, die mit Kunden, Lieferanten oder Partnern in Kontakt stehen oder Dienstleistungen erbringen, sollten eine Betriebshaftpflicht abschließen. Auch Handwerker, Dienstleister, Gastronomen und Freiberufler sollten sich vor den Risiken im Geschäftsalltag schützen. Letztendlich kann eine Betriebshaftpflichtversicherung dazu beitragen, die Existenz eines Unternehmens im Schadensfall zu sichern. **
-
Wann zahlt die Betriebshaftpflicht nicht?
Die Betriebshaftpflichtversicherung zahlt in der Regel nicht, wenn Schäden vorsätzlich herbeigeführt wurden. Ebenso werden grob fahrlässige Handlungen oft nicht abgedeckt. Zudem können Schäden, die durch Verletzung gesetzlicher Vorschriften oder behördlicher Anordnungen entstehen, von der Versicherung ausgeschlossen sein. Auch Schäden, die durch Krieg, Kernenergie oder Naturkatastrophen verursacht werden, sind in der Regel nicht versichert. Es ist wichtig, die genauen Bedingungen der Betriebshaftpflichtversicherung zu kennen, um im Schadensfall nicht auf den Kosten sitzen zu bleiben. **
Ähnliche Suchbegriffe für Betriebshaftpflicht
-
KADIMA DESIGN Garderobenbank mit Stauraum: Sitzkomfort, Funktionalität, Braun Stoffbezug, Viel Stauraum, MelaminharzbeschichtungTechnische Details: Abmessungen: Höhe: 51 cm Breite: 104 cm Tiefe: 32 cm Größe: 104 x 32 x 51 cm Sitzhöhe: 51 cm Sitzhöhe maximal: 51 cm Sitzbreite: 104 cm Sitztiefe: 32 cm Materialien: Sitzmaterial: Stoff Material Korpus: Spanplatte (me129,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kohlbecker, Günter: Gebäudeenergiegesetz Informationen für ImmobilieneigentümerGebäudeenergiegesetz Informationen für Immobilieneigentümer , Die Erhöhung der Treibhausgase in der Atmosphäre entsteht unter anderem durch das Verbrennen fossiler Brennstoffe, z. B. durch das Heizen in Wohngebäuden. Ebenso ist erkennbar, dass die Klimaerwärmung auch die Forderung nach kühlen Räumen ankurbelt und somit ein Mehrfaches an Energie verbraucht wird. Die Konsequenz daraus ist für uns, die Art des Heizens auf Klimaneutralität umzustellen und auch das Umfeld gegen die Erwärmung zu wappnen. Ein Schwerpunkt gibt die Regierung beim Thema Heizung vor. Also ist es an der Zeit, dass sich Haus- und Wohnungseigentümer Gedanken machen, wie sie durch Änderungen bzw. Anpassungen ihr eigenes Gebäude fit für die Zukunft machen können. Dabei ist zu bedenken, dass bei einem Gebäude jede Änderung auch eine Verschiebung beziehungsweise Änderung an einer anderen Stelle bewirkt. Alle energiesparenden Maßnahmen belasten den Geldbeutel. Die Kosten für Material, Handwerker etc. fallen sofort an, die entstehenden Einsparungen, z. B. bei den Strom- und Heizkosten, machen sich aber erst im Laufe der Zeit bemerkbar. Es gilt also zu entscheiden, welche Maßnahmen eignen sich und sind gut umsetzbar? Welche (gesetzlichen) Verpflichtungen haben Immobilieneigentümer? Dieses Buch hilft dabei, rechtliche Grundlagen und die eigenen Vorstellungen in Einklang zu bringen. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 202311, Produktform: Kartoniert, Titel der Reihe: Bau-Rat##, Autoren: Kohlbecker, Günter, Seitenzahl/Blattzahl: 96, Abbildungen: Grafiken und Tabellen, Keyword: Architekt; Brennstoffe; Dämmung; Einfamilienhaus; Einsparung; Energieberater; Energieeinspargesetz; Energiegesetz; Energiesparen; GEG; Gasheizung; Gebäude; Gebäudeenergiegesetz; Gesetz; Handwerker; Haus; Hausbesitzer; Hauseigentümer; Heizen; Heizkosten; Heizung; Heizungsgesetz; Immobilie; Immobilienbesitzer; Ingenieur; Klimaanlage; Mehrfamilienhaus; Pelletheizung; Pellets; Stromkosten; Umweltschutz; Verordnung; Wohngebäude; Wohnung; Wärmepumpe; Ölheizung, Fachschema: Nachhaltigkeit~Sustainable Development~Umwelt / Schutz, Umweltschutz~Renovierung~Technologie, Fachkategorie: Hausrenovierung und -ausbau~Technologie, allgemein, Warengruppe: HC/Technik allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 169, Höhe: 15, Gewicht: 207, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Balkau, Leon: Cloud-Computing-Verträge nach Umsetzung der Digitale-Inhalte-RichtlinieCloud-Computing-Verträge nach Umsetzung der Digitale-Inhalte-Richtlinie , Cloud-Computing-Verträge bereiten bei der Rechtsanwendung Probleme. Leon Balkau zeigt auf, wie die Digitale-Inhalte-Richtlinie dem entgegengewirkt hat und an welchen Stellen weiterhin Unsicherheiten bestehen werden. Er hinterfragt, ob die Richtlinie ein geeignetes Leistungsstörungsrecht enthält und hinsichtlich des unternehmerischen Verkehrs verallgemeinerungsfähig ist. Dafür sind Kriterien aufzustellen und diese entsprechend zu subsumieren. Daran knüpft er die Frage an, weshalb der deutsche Gesetzgeber die Europäisierung des Privatrechts bei der Umsetzung beendete. Ein europarechtlicher Exkurs stellt klar, dass dies nicht auf unionaler Ebene passieren konnte, sodass sich der Fokus auf die deutsche Umsetzungsstrategie konzentriert. Cloud computing contracts cause problems in the application of law. Leon Balkau shows how the Digital Content Directive has counteracted this and where uncertainties will continue to exist. He questions whether the directive contains a suitable law on performance disputes and is nevertheless generalizable with regard to business transactions. Criteria must be established for this and these must be subsumed accordingly. He raises the question of why the German legislator ended the Europeanization of private law during implementation. An excursus on European law makes it clear that this could not happen at Union level, so that the focus is on the German implementation strategy. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250414, Titel der Reihe: Schriften zum Internationalen Privatrecht und zur Rechtsvergleichung#Band 057#, Autoren: Balkau, Leon, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 310, Keyword: Bürgerliches Recht; Cloud-Computing; Cloud-Computing, Digitale-Inhalte-Richtlinie, Umsetzungsstrategie, Unternehmerverkehr, Europäisches Privatrecht; Digitale-Inhalte-Richtlinie; Europäische Union; Europäisches Privatrecht; IT-Recht; Kautelarpraxis; Privatrecht; Rechtswissenschaft; Umsetzungsstrategie; Unternehmerverkehr; Vertragspraxis, Fachschema: International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 237, Breite: 160, Höhe: 22, Gewicht: 567, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Betriebshaftpflicht ist die beste?
Welche Betriebshaftpflicht die beste ist, hängt von verschiedenen Faktoren ab, wie der Branche, der Unternehmensgröße und den individuellen Risiken. Es ist wichtig, eine Versicherung zu wählen, die maßgeschneidert auf die Bedürfnisse des Unternehmens zugeschnitten ist und ausreichenden Schutz bietet. Eine umfassende Beratung durch einen Versicherungsexperten kann dabei helfen, die passende Betriebshaftpflichtversicherung zu finden. Zudem ist es ratsam, auf die Leistungen, Deckungssummen und Versicherungsbedingungen zu achten, um im Schadensfall optimal abgesichert zu sein. Letztendlich sollte die beste Betriebshaftpflichtversicherung diejenige sein, die ein gutes Preis-Leistungs-Verhältnis bietet und individuell auf die Bedürfnisse des Unternehmens zugeschnitten ist. **
-
Was deckt die Betriebshaftpflicht ab?
Die Betriebshaftpflichtversicherung deckt Schäden ab, die im Rahmen der betrieblichen Tätigkeit eines Unternehmens entstehen. Dazu gehören Personen-, Sach- und Vermögensschäden, die Dritten zugefügt werden. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche, die aufgrund von fahrlässig verursachten Schäden entstehen. Sie schützt Unternehmen vor finanziellen Folgen, die durch Haftungsansprüche entstehen können und sichert somit die Existenz des Unternehmens. Es ist wichtig, dass Unternehmen sich gegen mögliche Haftungsrisiken absichern, um im Schadensfall nicht selbst für die Kosten aufkommen zu müssen. **
-
Was ist in der Betriebshaftpflicht versichert?
In der Betriebshaftpflichtversicherung sind Schäden abgedeckt, die im Rahmen der betrieblichen Tätigkeiten an Dritten verursacht werden. Dazu gehören Personen-, Sach- und Vermögensschäden, die durch Mitarbeiter, Maschinen oder Produkte des Unternehmens entstehen können. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche sowie eventuelle Gerichts- und Anwaltskosten. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken im Falle von Schadensfällen zu schützen. Die genauen Leistungen und Deckungsumfänge können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vor Vertragsabschluss ausführlich zu informieren. **
-
Was sind Vermögensschäden in der Betriebshaftpflicht?
Was sind Vermögensschäden in der Betriebshaftpflicht? Vermögensschäden beziehen sich auf finanzielle Verluste, die einem Dritten durch Handlungen oder Unterlassungen eines Unternehmens entstehen. In der Betriebshaftpflichtversicherung sind Vermögensschäden oft mitversichert, da sie neben Sach- und Personenschäden eine häufige Haftungsfolge im Geschäftsalltag darstellen. Beispiele für Vermögensschäden sind entgangener Gewinn, Rufschädigung oder finanzielle Einbußen aufgrund fehlerhafter Beratung oder Dienstleistung. Eine umfassende Betriebshaftpflichtversicherung sollte daher auch Vermögensschäden abdecken, um das Unternehmen vor finanziellen Risiken zu schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.